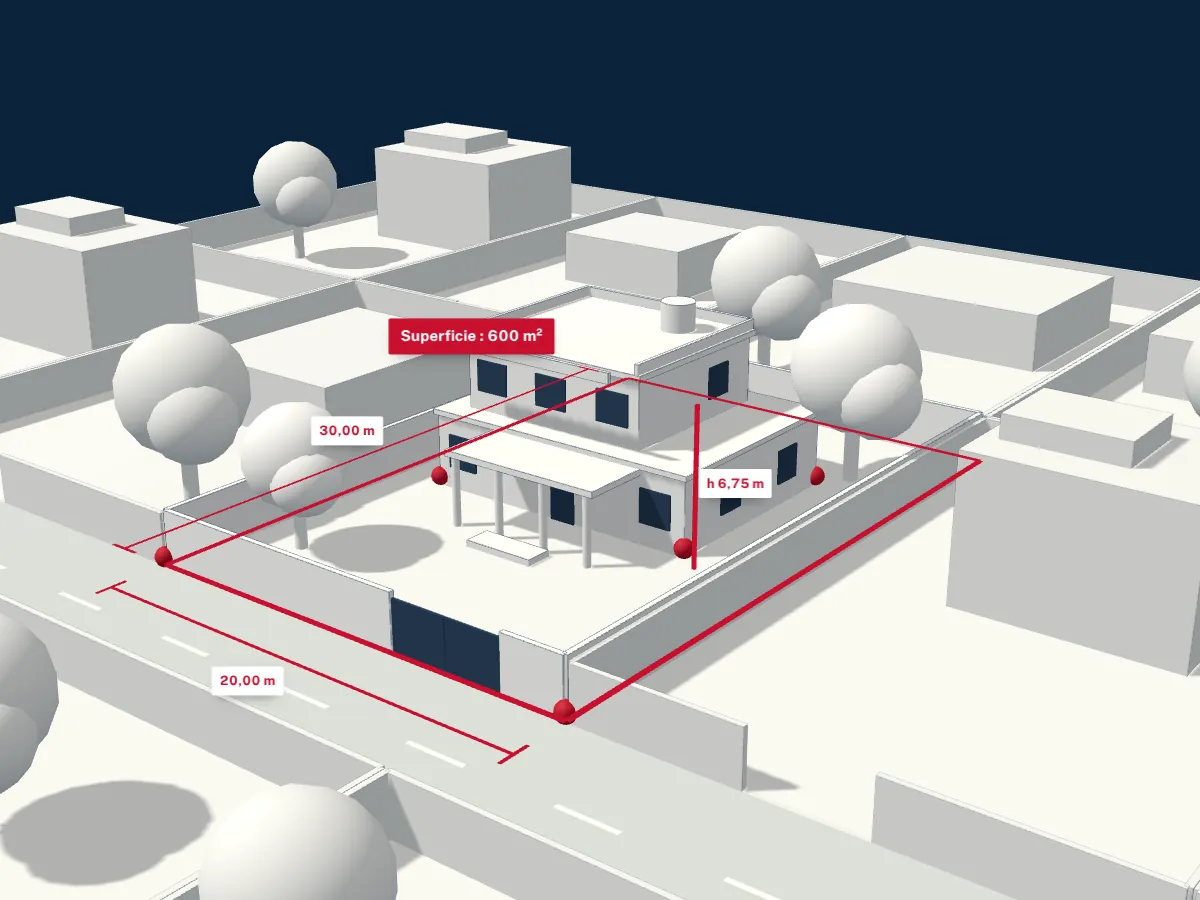
Ce que couvre la mission
L'expertise d'assurance intervient à deux moments de la vie d'un contrat : à la souscription, pour que la valeur assurée corresponde au bien réel ; après un sinistre, pour mesurer les dommages et chiffrer leur réparation.
- Évaluation des biens avant souscription ou renouvellement
- Constat et évaluation des dommages après incendie, inondation, effondrement ou autre sinistre
- Expertise contradictoire, en présence des parties
- Assistance au règlement des indemnités
Pour qui
- Les assurés, particuliers et entreprises, qui veulent faire valoir leurs droits
- Les compagnies d'assurance qui ont besoin d'une évaluation indépendante
- Les banques dont la garantie est touchée par un sinistre
Comment nous procédons
- Visite des lieux et constat photographique
- Relevé des dommages, poste par poste
- Chiffrage de la remise en état et de la valeur avant sinistre
- Rapport signé, utilisable dans la discussion avec l'assureur
Pièces à préparer
- Police d'assurance et références du sinistre
- Photos et constats déjà réalisés
- Plans ou descriptif du bien
- Factures ou devis éventuels
Après un sinistre, conservez quand c'est possible les éléments endommagés : ils servent au constat.
Questions
L'expert est-il indépendant de l'assureur ?
Oui. Le cabinet n'a aucun intérêt dans les biens expertisés ni dans les transactions, et ses honoraires ne dépendent jamais de la valeur conclue.
Quand faut-il vous contacter après un sinistre ?
Le plus tôt possible : un constat réalisé rapidement est plus précis. Les modalités et le délai de l'intervention sont fixés dans la lettre de mission.
Combien coûte une expertise d'assurance ?
Les honoraires dépendent de la nature du bien et de l'ampleur de la mission. Ils sont fixés forfaitairement dans la lettre de mission, avant le début des travaux.